Кредит «без проверок и звонков»: что на самом деле проверяет онлайн-кредитор
Поділитися в
Копіювати посилання
«Без проверок», «без звонков», «без справок» — такие формулировки встречаются в рекламе почти каждого онлайн-кредитора. Люди понимают их буквально и удивляются, когда в анкете просят идентификационный код или подтвердить личность. Разбираемся, что из обещаний правда, что маркетинг и почему проверки работают в интересах самого заёмщика.
«Без проверок» не значит «вообще без проверок»
Выдать кредит, не установив личность заёмщика, легальная финансовая компания в Украине не может. Этого требует законодательство о финансовом мониторинге, а надзор за небанковскими кредиторами ведёт Национальный банк. Поэтому любая лицензированная компания обязательно проверит, кто подаёт заявку.
Под «без проверок» в рекламе обычно имеют в виду другое: не нужно нести справку о доходах, ехать в отделение и ждать решения кредитного комитета несколько дней. Проверка есть, но она автоматическая и почти незаметна для клиента.
Что проверяют на самом деле
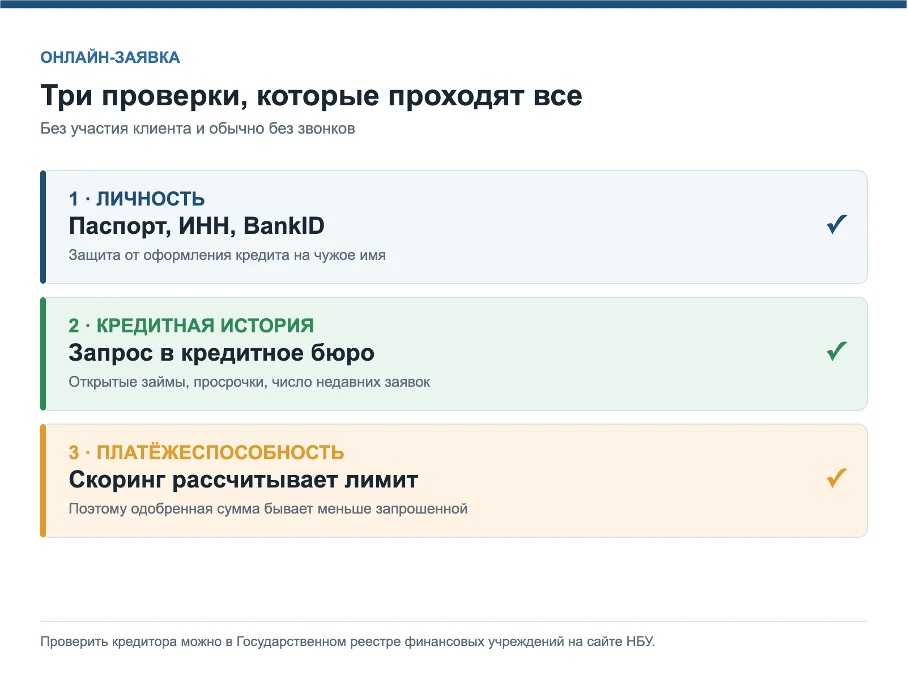
Личность. Паспорт и идентификационный код сверяют с базами данных, а подтвердить, что заявку подаёт именно владелец документов, можно через BankID. Это защищает и от мошенников, которые пытаются оформить кредит на чужое имя.
Кредитную историю. Кредитор запрашивает сведения в кредитных бюро: есть ли открытые займы, были ли просрочки, сколько заявок человек подал за последние дни.
Платёжеспособность. Скоринговая система по анкете и данным из бюро рассчитывает, какую сумму человек сможет вернуть. Отсюда персональный лимит, который бывает меньше запрошенной суммы.
Всё это занимает минуты и проходит без участия клиента. Например, в Credos, по данным компании, решение по заявке приходит в течение нескольких минут, а личность подтверждают через BankID или загрузкой документов в форме заявки.
Откуда взялись «звонки»
Раньше часть кредиторов проверяла заявку вручную: сотрудник перезванивал клиенту, а иногда и людям, чьи номера тот указывал в анкете, — родственникам, коллегам, работодателю. Для многих это было неловко и стало главной причиной искать займ «без звонков».
Сегодня проверка у онлайн-кредиторов во многом автоматизирована, и звонки при оформлении перестали быть обязательной частью процесса. Кроме того, законодательство о потребительском кредитовании ограничивает, кому, как часто и в какое время могут звонить при урегулировании просроченной задолженности.
Если для вас это принципиально, проверяйте анкету до подачи: требует ли она контакты третьих лиц. Например, на странице про займ без звонков родственникам и коллегам компания описывает, как устроено оформление и что нужно для заявки.
Чем опасен кредитор, который правда ничего не проверяет
Если компания готова выдать деньги совсем без идентификации, это повод насторожиться, а не радоваться.
|
Признак |
Легальный кредитор |
Повод насторожиться |
| Идентификация | BankID или документы | Не требуется вообще |
| Деньги до выдачи | Не просит | Просит «страховой взнос» или оплату «за проверку» |
| Реестр НБУ | Компания есть в реестре | Найти не удаётся |
| Договор | Ставка, РРПС и общая стоимость видны до подписания | Условия «пришлём после» |
Проверить кредитора можно в Государственном реестре финансовых учреждений на сайте НБУ — это занимает пару минут.
Как не испортить себе результат
Самая частая ошибка — подать заявки сразу в десяток компаний «чтобы точно одобрили». Каждая заявка видна в кредитном бюро, и серия запросов за один день снижает шансы на одобрение у всех. Лучше выбрать одну-две компании, внимательно заполнить анкету и указать реальные данные о доходе.
FAQ
Можно ли получить кредит без идентификационного кода?
Нет. Паспорт и идентификационный код нужны для идентификации заёмщика, без них легальный кредитор кредит не выдаст.
Будут ли звонить моим родственникам?
При оформлении онлайн-кредита звонки третьим лицам не обязательны — это зависит от анкеты конкретной компании. При просрочке взаимодействие с третьими лицами ограничено законом.
Влияет ли заявка на кредитную историю?
Сам запрос фиксируется в кредитном бюро. Одна заявка на историю почти не влияет, а десятки заявок за короткий срок могут насторожить кредиторов.